W kryzysie i zagrożeniu życia dzwoń 112. Wsparcie dla Osób Dorosłych 800 70 2222. Kryzysowy Telefon Zaufania: 116 123. Niebieska Linia 800 120 002. Więcej numerów
Rozwód a finanse – jak uporządkować codzienne decyzje
W skrócie
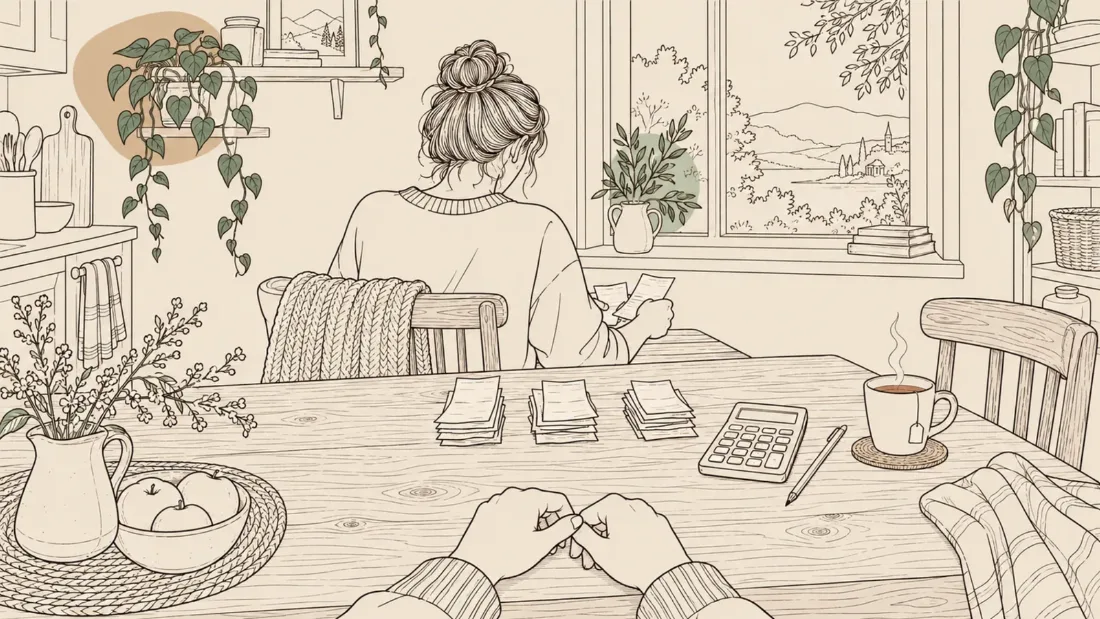
Rozwód a finanse często tworzą połączenie, w którym każda codzienna decyzja wydaje się większa, niż jest naprawdę. Najbardziej pomaga rozdzielenie spraw pilnych od ważnych, zapisanie stałych wydatków i ograniczenie liczby decyzji podejmowanych jednocześnie. Pieniądze po rozwodzie warto traktować nie tylko jako temat do policzenia, lecz także jako obszar odzyskiwania sprawczości. Nie trzeba od razu budować idealnego budżetu ani rozstrzygać całej przyszłości. Można zacząć od kilku najbliższych tygodni, podstawowych potrzeb i jasnych granic w kontaktach z byłą lub byłym partnerem. Taki porządek nie usuwa emocji, ale może zmniejszyć chaos i ułatwić kolejne kroki.Przy stole leżą rachunki, wiadomości od prawnika i lista wydatków związanych z codziennym życiem. Trudno zdecydować, co zapłacić najpierw, o co zapytać, a co może poczekać. W takiej sytuacji problemem nie musi być brak rozsądku. Często umysł jest po prostu przeciążony zmianą, konfliktem i poczuciem niepewności.
Dlaczego sprawy finansowe po rozwodzie tak mocno obciążają?
Finanse po rozwodzie obciążają psychicznie, ponieważ łączą kwestie praktyczne z utratą dotychczasowego poczucia bezpieczeństwa, przewidywalności i wpływu.
Wspólne życie zwykle oznacza wspólny sposób opłacania rachunków, planowania zakupów, podejmowania większych decyzji i dzielenia odpowiedzialności. Po rozstaniu trzeba ustalić nowe zasady, czasem bez wystarczającej ilości informacji, pieniędzy albo energii. Dochodzą do tego emocje związane z końcem relacji, zmianą miejsca zamieszkania, opieką nad dziećmi lub koniecznością kontaktu z byłą albo byłym partnerem.
Niektóre osoby przez lata nie zajmowały się budżetem, bo robiła to druga strona. Inne były odpowiedzialne za większość wydatków, ale po rozwodzie nagle muszą radzić sobie z kosztami, których wcześniej nie ponosiły samodzielnie. Jeszcze inne wiedzą, co należy zrobić, lecz nie mogą się skupić, bo każda decyzja przywołuje konflikt albo lęk o przyszłość.
W pracy z osobami przechodzącymi przez rozwód często widzę, że największe napięcie nie pojawia się przy samym liczeniu wydatków. Pojawia się przy myśli: „Jeśli źle zdecyduję, wszystko się zawali”. Wtedy pomocne bywa najpierw zmniejszenie ciężaru decyzji, a dopiero później szukanie najlepszego rozwiązania.
Po czym poznać, że pieniądze zaczynają przejmować codzienne życie?
Trudność z finansami po rozwodzie może być widoczna nie tylko w stanie konta, lecz także w sposobie myślenia, reagowania i unikania codziennych spraw.
- Odkładasz otwieranie wiadomości, rachunków lub dokumentów, nawet gdy wiesz, że zawierają ważne informacje.
- Wielokrotnie sprawdzasz konto, wykonujesz te same obliczenia albo wracasz do jednej decyzji bez poczucia, że coś się wyjaśniło.
- Każdy wydatek wywołuje poczucie winy, nawet jeśli dotyczy podstawowej potrzeby.
- Robisz zakupy pod wpływem napięcia, a później pojawia się wstyd, złość na siebie albo obawa o przyszłość.
- Nie wiesz, które koszty są wspólne, które osobiste, a które wymagają konsultacji prawnej lub finansowej.
- Trudno poprosić o pomoc, ponieważ pojawia się przekonanie, że trzeba wszystko udźwignąć samodzielnie.
- Rozmowy o pieniądzach szybko przechodzą w kłótnię, tłumaczenie się albo próbę udowodnienia, kto ma rację.
- Codzienne decyzje, takie jak opłacenie rachunku, zakup jedzenia czy zaplanowanie transportu, zabierają nieproporcjonalnie dużo energii.
Takie reakcje nie muszą oznaczać, że nie potrafisz zarządzać pieniędzmi. Mogą wskazywać, że decyzje finansowe zostały połączone z lękiem, poczuciem straty, konfliktem albo doświadczeniem zależności. Warto też oddzielić trudność emocjonalną od obiektywnego problemu finansowego. Czasem potrzebna jest rozmowa z prawnikiem lub doradcą finansowym, a czasem przede wszystkim uporządkowanie napięcia i sposobu podejmowania decyzji.
Co dzieje się w głowie i ciele, gdy trzeba układać pieniądze od nowa?
Po rozwodzie organizm może działać w trybie ciągłej gotowości, dlatego planowanie wydatków staje się trudniejsze niż przed kryzysem.
Silne emocje ograniczają uwagę. Umysł skupia się na zagrożeniach, przewiduje najgorsze scenariusze i próbuje zabezpieczyć się przed kolejnym ciosem. W takiej sytuacji trudniej porównać kilka możliwości, ocenić konsekwencje i odłożyć decyzję, która nie jest pilna. Pojawia się też myślenie skrajne: albo wszystko zostanie natychmiast uporządkowane, albo nic nie ma sensu.
Znaczenie mają również przekonania wyniesione z domu i wcześniejszych relacji. Jeśli pieniądze były tematem tabu, kojarzyły się z kontrolą albo wywoływały awantury, sama rozmowa o wydatkach może uruchamiać napięcie. Jeśli wcześniej często słyszało się, że nie można ufać własnym decyzjom, po rozstaniu łatwo zwątpić nawet w proste wybory.
Nie bez znaczenia jest historia samego związku. Gdy w relacji występowała kontrola finansowa, ukrywanie dochodów, ograniczanie dostępu do konta lub używanie pieniędzy jako narzędzia nacisku, organizacja wydatków po rozwodzie może wymagać szczególnej ostrożności. W przypadku przemocy ważne jest szukanie bezpośredniego wsparcia. Jeśli pojawia się zagrożenie, zadzwoń pod 112, a przy przemocy domowej można także skontaktować się z Niebieską Linią pod numerem 800 120 002.
Pomocne jest przypomnienie sobie, że emocjonalna reakcja nie jest dowodem braku kompetencji. Można czuć lęk i jednocześnie wykonywać rozsądne kroki. Można nie znać odpowiedzi i zapisać pytania do osoby, która ma odpowiednią wiedzę.
Co możesz zrobić już dziś, żeby odzyskać trochę porządku?
Najlepiej zacząć od ograniczonego planu na najbliższe dni, a nie od próby rozstrzygnięcia całego życia po rozwodzie.
1. Oddziel pilne wydatki od spraw wymagających decyzji
Na jednej kartce zapisz trzy grupy: wydatki konieczne w najbliższych dniach, wydatki ważne, ale możliwe do zaplanowania później, oraz sprawy wymagające konsultacji. Do pierwszej grupy mogą należeć podstawowe rachunki, jedzenie, transport lub potrzeby dzieci. Do trzeciej wpisz kwestie, co do których nie masz pewności prawnej albo finansowej. Samo rozdzielenie tych tematów zmniejsza wrażenie, że wszystko trzeba załatwić jednocześnie.
2. Ustal budżet przejściowy
Budżet przejściowy nie musi być doskonałym planem na cały rok. Ma pokazać, jakie są najbliższe wpływy, stałe koszty i wydatki, których nie da się obecnie uniknąć. Jeśli nie znasz jeszcze wszystkich danych, zaznacz to wyraźnie zamiast uzupełniać luki domysłami. Możesz użyć prostego arkusza, kartki albo aplikacji, którą już znasz. Ważniejsza od narzędzia jest regularność i niewielka liczba kategorii.
3. Zmniejsz liczbę decyzji podejmowanych pod wpływem napięcia
Jeśli to możliwe, ustal jeden konkretny moment w tygodniu na przegląd finansów. Wcześniej przygotuj dokumenty i spisz pytania. Gdy rozmowa z byłą lub byłym partnerem łatwo przeradza się w konflikt, ogranicz kontakt do konkretnych tematów i formy, która pozwala zachować ślad ustaleń. Nie chodzi o wygranie każdej rozmowy, lecz o ochronę swojej uwagi i jasności myślenia.
Przed ważną decyzją możesz zadać sobie trzy pytania: czego dokładnie dotyczy ta decyzja, jakie informacje są już dostępne i jaki jest najmniejszy bezpieczny krok, który można wykonać teraz. To ćwiczenie nie zastępuje porady prawnej ani finansowej, ale pomaga odzyskać kolejność działań.
Kiedy warto poszukać pomocy psychologicznej?
Warto poszukać pomocy, gdy napięcie związane z pieniędzmi utrudnia sen, pracę, opiekę nad dziećmi, kontakt z ludźmi albo wykonywanie podstawowych obowiązków.
Sygnałem może być także długotrwałe unikanie dokumentów, poczucie całkowitego paraliżu, ciągłe sprawdzanie konta, silny lęk przed każdą rozmową lub przekonanie, że nie ma żadnego wyjścia. Nie trzeba czekać na całkowite wyczerpanie. Konsultacja psychologiczna może pomóc uporządkować emocje, nazwać źródła napięcia i rozdzielić problemy, które wymagają różnych rodzajów wsparcia.
W pracy z osobami po rozstaniu często zaczynam od przywrócenia podstawowego poczucia wpływu. Nie oznacza to podejmowania decyzji za drugą osobę. Chodzi raczej o wspólne przyjrzenie się temu, co jest faktem, co przewidywaniem, a co reakcją emocjonalną. Psychoedukacja może pomóc zrozumieć, dlaczego umysł działa chaotycznie w kryzysie, a dalszy sposób pracy dobiera się do potrzeb i sytuacji.
Jeśli trudności dotyczą również wspomnień związanych z przemocą, silnego lęku, poczucia winy albo doświadczenia nagłego rozpadu bezpieczeństwa, psycholog może pomóc ocenić, jaki rodzaj wsparcia będzie odpowiedni. Gdy potrzebna jest psychoterapia lub konsultacja psychiatryczna, warto skorzystać z pomocy specjalisty w tym obszarze.
Najczęściej zadawane pytania
Od czego zacząć porządkowanie finansów po rozwodzie?
Zacznij od najbliższych dni: zapisz dostępne wpływy, stałe koszty i wydatki konieczne. Nie próbuj od razu rozstrzygać wszystkich kwestii dotyczących majątku, przyszłości i odpowiedzialności drugiej strony. Sprawy prawne lub podatkowe skonsultuj z odpowiednim specjalistą. Własną energię przeznacz na te decyzje, na które masz obecnie wpływ.
Co zrobić, gdy każda rozmowa o pieniądzach kończy się kłótnią?
Warto ograniczyć temat do jednego konkretnego ustalenia i wcześniej zapisać, czego dokładnie potrzebujesz. Pomaga także wybór spokojniejszej formy kontaktu oraz unikanie rozmów w chwili silnego pobudzenia. Jeśli w relacji występowała przemoc, kontrola lub groźby, priorytetem jest bezpieczeństwo i wsparcie. W sytuacji zagrożenia zadzwoń pod 112, a przy przemocy domowej także pod numer 800 120 002.
Czy poczucie winy związane z wydawaniem pieniędzy jest normalne?
Poczucie winy może pojawić się po zmianie sytuacji finansowej, zwłaszcza gdy wcześniej pieniądze były źródłem konfliktu albo zależności. Samo jego występowanie nie mówi, czy wydatek jest rozsądny. Spróbuj ocenić go według konkretnego kryterium: czy dotyczy podstawowej potrzeby, czy jest zaplanowany i czy mieści się w aktualnych możliwościach. Jeśli poczucie winy stale blokuje codzienne funkcjonowanie, warto omówić je z psychologiem.
Jak nie podejmować pochopnych decyzji finansowych po rozwodzie?
Wprowadź krótką przerwę między impulsem a działaniem, szczególnie przy większych wydatkach. Zapisz, co chcesz kupić lub ustalić, i wróć do tego po odpoczynku. Sprawdź też, czy decyzja wynika z realnej potrzeby, czy ma chwilowo zmniejszyć napięcie. Przy sprawach majątkowych nie opieraj się wyłącznie na emocjach ani na nieformalnych poradach. Zbierz informacje i skonsultuj kwestie wymagające specjalistycznej wiedzy.
Czy trzeba samodzielnie radzić sobie z pieniędzmi po rozwodzie?
Nie. Można poprosić bliską osobę o pomoc w uporządkowaniu dokumentów, prawnika o wyjaśnienie formalności, doradcę finansowego o analizę budżetu, a psychologa o wsparcie w radzeniu sobie z napięciem i trudnością podejmowania decyzji. Proszenie o pomoc nie odbiera sprawczości. Może być sposobem na odzyskanie jej wtedy, gdy sytuacja przekracza aktualne zasoby.
Porządek finansowy po rozwodzie nie musi powstać od razu, żeby zacząć przywracać poczucie wpływu. Jedna zapisana lista, jedna odłożona decyzja podjęta spokojniej i jedna rozmowa z właściwą osobą mogą stworzyć podstawę do dalszego układania codzienności. Jeśli potrzebujesz przyjrzeć się emocjom i decyzjom, które utrudnia rozwód, możesz umówić konsultację psychologiczną, także online.
Powiązane poradniki
Zobacz też
Przewlekły ból a rodzicielstwo – jak planować opiekę
Przewlekły ból a rodzicielstwo wymagają planu, który uwzględnia zarówno potrzeby dzieci, jak i zmienną kondycję osoby dorosłej. Pomaga ustalić…
Druga opinia przy przewlekłym bólu – kiedy ją rozważyć
Drugą opinię przy przewlekłym bólu warto rozważyć wtedy, gdy potrzebujesz wyjaśnienia, którego nie udało się uzyskać do tej pory, albo gdy czeka Cię…
Przewlekły ból – sygnały zmęczenia ciągłym radzeniem sobie
Przewlekły ból i zmęczenie radzeniem sobie często pojawiają się razem, choć nie zawsze łatwo je ze sobą połączyć. Można przyzwyczaić się do bólu, a…